市值管理举措新信号:护盘式回购规则将迎来重大调整
2026年11月2日,中国证监会有关部门负责人就近期稳市场稳预期相关工作答记者问,主要披露四项政策安排:一是扩大互换便利参与机构范围与资金额度,二是股票回购增持专项再贷款转为长期制度性安排并将利率降至1%,三是拟调整优化“为维护公司价值及股东权益所必需”的股份回购(以下简称“护盘式回购”)规则,四是优化融资融券风险控制指标。其中,与上市公司日常运作关系最直接、影响面最广的,是护盘式回购规则的调整。
同日披露的数据显示,2024年至2026年前10个月,沪深两市上市公司累计披露的回购计划金额与实际实施金额,均较2021年至2023年增长50%;2026年前10个月,645家上市公司披露700单、合计2377亿元回购计划,其中回购注销金额1150亿元、占比近50%,747家公司实际实施回购1345亿元,四项指标均创历史新高。回购已成为上市公司市值管理的基础工具,其规则变动牵动数千家公司的决策与披露安排。
本次护盘式回购的调整在扩大触发情形、提升操作便利的同时,强化了上市承诺、超募资金与回购资金来源、用途的约束,标志着护盘式回购从鼓励实施转向规范实施。本文将结合现行股份回购规则,逐步分析本次护盘式回购拟调整将对上市公司带来的变化。
01
护盘式回购的制度定位与调整方向
(一)四类股份回购用途的异同
《上市公司股份回购规则》(以下简称《回购规则》)第二条将上市公司回购股份用途划分为四种情形:减少公司注册资本;将股份用于员工持股计划或者股权激励;将股份用于转换上市公司发行的可转换公司债券;为维护公司价值及股东权益所必需。四种回购用途在触发条件、决策程序、实施期限、股份处置与分红口径计算上存在一定差异,对比如下:
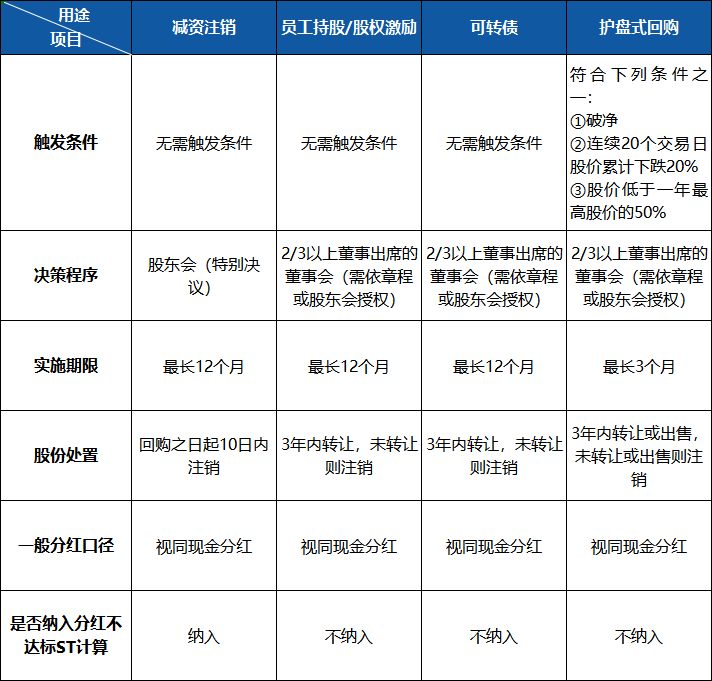
由上表可见,护盘式回购具有三项区别于其他回购用途的特征:
第一,附条件触发。根据《回购规则》第二条第二款,护盘式回购须符合“公司股票收盘价格低于最近一期每股净资产”“连续二十个交易日内公司股票收盘价格跌幅累计达到百分之二十”“公司股票收盘价格低于最近一年股票最高收盘价格的百分之五十”三项条件之一,或证监会规定的其他条件。该类回购并非仅以公司意愿为依据,还以股价指标为触发前提。
第二,实施期限短。《回购规则》第十一条规定,因减资、员工持股/股权激励、可转债情形回购的,期限自董事会或者股东会审议通过最终回购方案之日起不超过十二个月;因护盘式回购的,不超过三个月。三个月是硬性要求,逾期未完成的,将构成“未按照回购股份报告书约定实施回购”违规情形,证监会及证券交易所可以对上市公司采取监管措施或予以纪律处分。
第三,股份可再出售。《回购规则》第十七条第二款规定,因护盘式回购情形回购股份的,可以按照证券交易所规定的条件和程序,在履行预披露义务后,通过集中竞价交易方式出售。其余三类回购股份则不存在通过二级市场卖出的通道,或于十日内注销,或在三年内转让,三年期满前未转让则应注销。
上述三项特征共同决定了护盘式回购是一项附条件、需短期完成、可以退出的逆周期工具。
(二)护盘式回购拟调整的六个变化
本次调整分为四个方向,具体包括:扩大触发条件、放宽限制条件、放宽申报限制、稳定股价承诺需履行、超募资金应回购、设立回购专项基金六项具体变化。
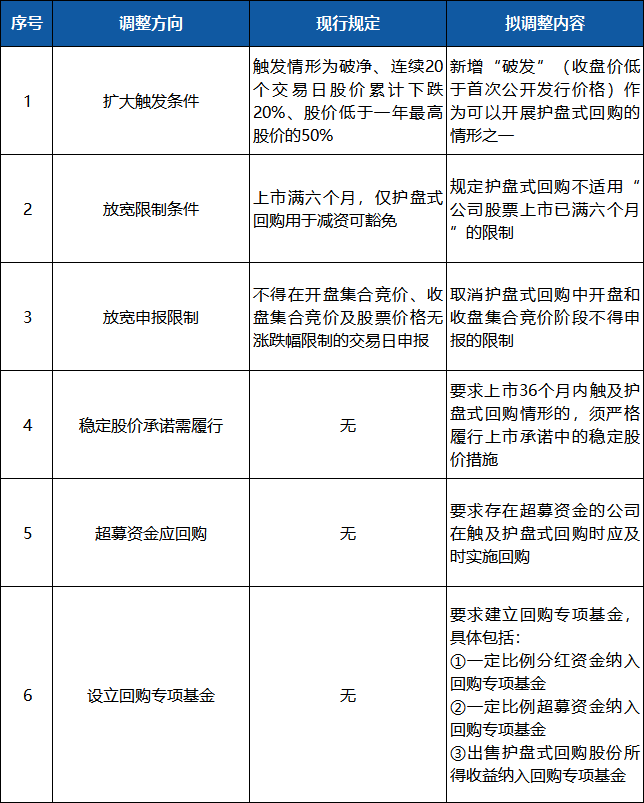
一方面,放宽护盘式回购有关条件和限制,旨在解决破发公司不符合条件、次新股不满上市六个月、集合竞价不能申报的痛点,三项条件和限制在股价下行期叠加,使得最需要护盘的公司反而无法护盘。另一方面,稳定股价承诺不履行、超募资金用不动、回购股份高价卖出,三类行为在近两年均有实例,本次拟新增三类护盘式回购要求,亦是在遏制护盘式回购工具被滥用的势头。
下文,我们将结合有关市场实操案例,逐条分析护盘式回购拟调整的六个变化给上市公司带来的影响。
02
护盘式回购的调整内容
(一)“破发”纳入触发情形
《回购规则》第二条第二款列举三类触发条件,分别以每股净资产、区间跌幅、区间最高价为参照。本次拟新增“公司股票收盘价低于首次公开发行价格”(俗称“破发”)作为触发情形之一。
破净与破发是两个不同的价值维度。破净以净资产为基准,用于衡量股价与账面价值的关系;破发则以发行价为基准,衡量股价与发行定价的关系。对于高发行价、轻资产的科技型企业而言,每股净资产通常较低,即使股价跌破发行价,极有可能仍高于净资产,从而无法触发“破净”护盘式回购条件。这一限制,使得科创板与创业板的一批次新股长期处于这一限制条件门槛之外,无法启动护盘式回购。
崇立提示:
破发入列,对本类公司至少有两点直接影响。其一,触发护盘式回购判断的基准改变。此前须论证破净或跌幅条件,现在只需比对发行价,论证成本下降,但发行价与复权价格的换算(除权除息、送转、增发后)将成为新的争议点。其二,回购与发行定价的责任联动。发行价定得越高,破发概率越大,回购条件越容易被触发,中介机构在定价环节的审慎义务相应加重。
(二)护盘式回购整体豁免“上市满六个月”限制
《回购规则》第八条第一款第一项规定,上市公司回购股份应当符合“公司股票上市已满六个月”的条件;第二款规定,上市公司因护盘式回购情形回购股份并减少注册资本的,不适用前款第一项。本次拟规定护盘式回购不适用“上市已满六个月”的限制,豁免范围由“护盘式回购+减资注销”扩大至全部护盘式回购。
按现行规定,新上市公司若以护盘式回购取得的股份实际用于员工持股计划或可转债转股,仍须等待上市满六个月;只有回购后注销的,方可豁免。而实践中,次新股上市初期股价波动最大,稳定机制却将其拒之门外。豁免范围扩大后,上市后即可启动护盘式回购,不再限于注销注册资本用途。
崇立提示:
现行规则的豁免要求形成于2023年12月修订稿,当时将一般回购的基本条件由“上市满一年”调整为“上市满六个月”,同时为护盘式回购并减资留下豁免口子。近两年的实践显示,护盘式回购用途主要以注销和员工持股/股权激励为主,后者因无法豁免而受制于六个月期限,部分公司在上市初期只能通过控股股东增持替代公司回购。
但需要注意的是,本次限制条件的放宽并不等于豁免所有限制条件。上市未满六个月的公司实施护盘式回购,仍须符合《回购规则》第八条其余各项条件,包括最近一年无重大违法行为、具备持续经营能力和债务履行能力、股权分布符合上市条件。
(三)取消开盘、收盘集合竞价申报限制
《回购规则》第三十条规定,上市公司以集中竞价交易方式回购股份的,交易申报应当符合下列要求:(1)申报价格不得为公司股票当日交易涨幅限制的价格;(2)不得在证券交易所开盘集合竞价、收盘集合竞价及股票价格无涨跌幅限制的交易日内进行股份回购的委托。本次拟取消护盘式回购中“开盘和收盘集合竞价阶段不得申报”的限制。
这是六项变化中技术性最强、争议最大的一项。开盘集合竞价形成当日第一个价格,收盘集合竞价形成收盘价,二者均为价格发现的关键时点,成交量相对集中、价格弹性较大。允许在这两个时段申报回购,一方面提升了护盘效率,减少盘中集中申报对价格的冲击;另一方面则放大了价格影响能力。
崇立提示:
本项调整的口径存在留白,答记者问中仅提及“开盘和收盘集合竞价”,未提及“股票价格无涨跌幅限制的交易日”。新股上市前5个交易日、重新上市首日、退市整理期首日等无涨跌幅限制交易日,是否同步放开仍有待规则修订稿正式出台后予以明确。此外,取消时段限制不等于取消监管,交易所对回购专用账户的申报、成交数据实施实时监控,异常申报仍可能被关注问询。
(四)上市36个月内须履行稳定股价承诺
答记者问中明确:“要求上市36个月内的上市公司当股价触及护盘式回购情形的,严格认真履行上市承诺中的稳定股价措施。”此项调整属于新增要求,现行《回购规则》并无规定。
A股IPO实践中,发行人及其控股股东、董事、高级管理人员通常在招股说明书中出具《上市后三年内稳定股价预案》,约定触发条件与措施顺序。
【市场案例】KRS(688827)——IPO稳定股价预案
以近期KRS公司IPO招股说明书披露的上市稳定股价预案为例,其分别设置稳定股价举措的启动条件、停止条件、具体措施和相关约束措施。
启动条件:自公司股票上市之日起三年内,当公司股票连续20个交易日的收盘价均低于公司上一会计年度末经审计的每股净资产时,应当启动相关稳定股价的方案,并应提前公告具体实施方案。
停止条件:在稳定股价具体方案的实施期间内或实施前,如公司股票连续5个交易日收盘价高于最近一年经审计的每股净资产时,将停止实施稳定股价措施。稳定股价具体方案实施完毕或停止实施后,若再次触发稳定股价预案启动情形的,则再次启动稳定股价预案。
具体措施可协商确定或按顺序部分或全部采取,依次为公司回购股票、控股股东及实际控制人增持公司股票、董事(不含独立董事以及不在公司领取薪酬的董事)及高级管理人员增持。根据不同承诺主体,对未履行关于稳定股价承诺的约束措施也有所差异,比如公司控股股东、实际控制人未履行关于稳定股价的方案的,将在公司股东会及符合法律、法规规定的媒体上公开说明未履行的具体原因并向公司股东和社会公众投资者道歉;公司有权责令控股股东、实际控制人在限期内履行增持股票承诺,仍不履行的,公司有权扣减其应向控股股东、实际控制人支付的分红,直至其实际履行上述承诺义务或采取其他有效的补救措施为止。
崇立提示:
稳定股价的承诺在A股IPO中为常见承诺,承诺优先于规则授权,作为公开承诺,只要不违反强制性规定,即应履行。本次调整拟将破发列为可回购情形,属于授权而非强制,因此当二者冲突时,按承诺从严处理属于应有之义。但对于该约束要求的具体操作情况仍有商讨的空间。例如,破发同时触发稳定股价承诺和护盘式回购条件后,若稳定股价预案未安排公司回购,公司仅增持并不违反承诺,而这将与监管意图存在落差。
(五)存在超募资金公司应及时实施回购
答记者问中明确:“要求存在超募资金的上市公司在触及护盘式回购时及时实施回购。”
部分公司超募资金长期闲置、用于购买理财,而股价跌破净资产时却不回购,是近年市场关注的问题之一。本次明确存在超募资金公司应在触发护盘式回购条件时及时实施回购,将超募资金的使用与护盘义务直接挂钩。
目前已有不少公司将超募资金用于回购股份,如:ATSW(688606)以不低于1亿元、不超过2亿元的首发超募资金,通过集中竞价方式回购股份并全部注销,回购价格上限85元/股;HLGF(301093)使用超募资金回购231,030股并完成注销;ZKWZ(688211)于2022年11月使用首发超募资金回购,2026年1月将其中515,836股的用途由“员工持股计划或股权激励”变更为“注销并减少注册资本”。
崇立提示:
使用超募资金及时回购受制于两道程序。一方面,超募资金使用属于募集资金管理事项,按要求应履行董事会、股东会审议程序,保荐机构发表核查意见;另一方面,回购注销涉及减资,须依《公司法》通知债权人并公告。因此,从程序限制的客观条件上考虑,该项调整中的“及时”要求应理解为及时启动超募资金进行股份回购程序,而非资金到位的及时。
(六)设立回购专项基金
答记者问中提出三项资金来源安排:一是要求上市公司在年度现金分红计划中明确一定比例资金纳入回购专项基金;二是要求存在超募资金的上市公司将一定比例的超募资金纳入回购专项基金,专项用于股份回购注销;三是要求上市公司通过集中竞价卖出护盘式回购股份的所得收益纳入回购专项基金。
理解这一安排,需先厘清三个问题。
第一,回购与分红性质同源。《回购规则》第十八条规定,上市公司以现金为对价,采用要约方式、集中竞价方式回购股份的,视同上市公司现金分红,纳入现金分红的相关比例计算。除分红不达标ST的计算口径明确要求回购用于注销外,回购一直在一般分红口径之内。本次调整方向实际是要求分红预算化,即在年度分红计划中预先列明回购资金,而非年末临时决定。对股东而言,可分配现金的总量未变,变化的是分红与回购的结构比例及其可预期性。
第二,三项资金来源性质不同。分红资金来源于可分配利润,其使用实质是利润分配方案的组成部分,须经股东会审议;超募资金属于募集资金,须履行股东会程序并取得保荐机构意见;出售护盘式回购股份的价差,在会计上调整资本公积(股本溢价),不进入利润表。
第三,回购与现金分红比例待定。若比例过低,专项基金形同虚设;若比例过高,将影响分红稳定性,甚至触及公司章程或公开承诺中的分红政策。
03
结语
护盘式回购自2023年12月《回购规则》修订、完善股份回购常态化机制安排以来,规模与结构均已发生实质性变化。本次拟调整的意义,不在于增加了一项触发条件、放开了一个申报时段,而在于将护盘式回购这一市值管理工具发挥更大的作用。
对上市公司而言,最大的改变将从过去的“要不要回购”,转变为之后的“是否已经触发、能否在三个月内完成、资金来源是否合规、股份去向是否与披露一致”。这也是与上市公司日常运作关系最直接、影响面最广的调整。
